



Navigating volatile capital markets demands strategic asset allocation and rigorous risk modeling to ensure wealth longevity, requiring a structured approach beyond intuition.

High-frequency models analyze equity data points to identify lucrative entry and exit signals with precision, removing emotional bias from execution.

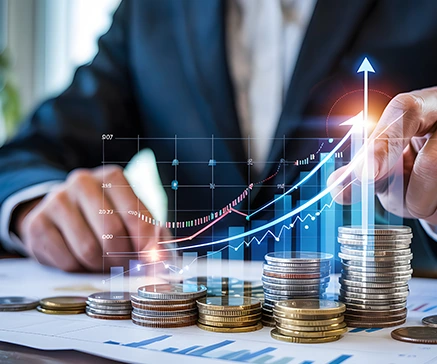
Compound interest accelerates wealth when disciplined investment strategies are maintained over decades, turning contributions into substantial retirement capital.

Diversifying across uncorrelated securities reduces exposure to systemic market volatility and downturns, preserving liquidity during turbulent economic cycles.
Global market dynamics
Navigating volatility in international equity markets
Sophisticated investors look beyond daily fluctuations to understand corporate fundamentals driving value. Analyzing balance sheets and cash flow reveals fiscal solvency before investing. Institutional sentiment dictates trends, requiring retail traders to adapt strategies using technical indicators and volume analysis to time market entries effectively and maximize capital gains.
Strategic asset allocation
Constructing a Diversified Investment Portfolio
Creating a financial roadmap involves balancing capital appreciation assets with fixed-income securities. A plan considers investment horizons and liquidity needs, adjusting equities and government bonds allocation. Regular rebalancing ensures the portfolio aligns with the risk profile despite shifting market valuations.
Optimizing credit leverage and debt management
Utilizing mortgage financing accelerates wealth accumulation when loan capital acquires appreciating real estate. A high credit rating secures favorable interest rates, reducing the lifetime cost of borrowing. Distinguishing between constructive leverage and consumer liabilities remains crucial for solvency and ensuring long-term financial stability.
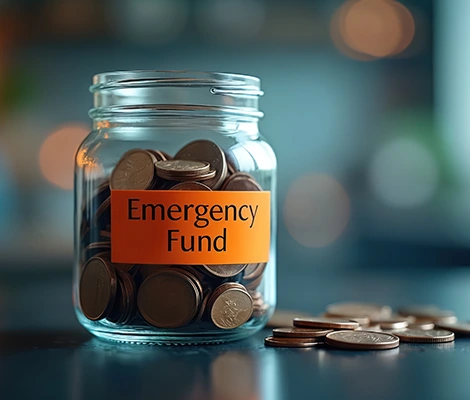
Accessible liquid emergency funds
High-interest savings accounts provide a buffer against contingencies while maintaining liquidity and instant accessibility to cash reserves.
Locking funds for fixed maturity terms guarantees yields, shielding the principal from volatility while optimizing interest rate exposure.
Automated capital wealth transfers
Recurring contributions to investment vehicles remove emotional components of money management, ensuring consistency.
Certified Fiduciary trust management
Estate structures protect assets from excessive fiscal levies and ensure efficient intergenerational wealth transfer.
Future financial security
Comprehensive Insurance coverage for life and retirement
Protecting accumulated wealth necessitates a robust safety net against liability claims. Adequate insurance policies prevent financial loss during contingencies. Simultaneously, pension planning focuses on converting assets into a reliable annuity stream that sustains a comfortable lifestyle indefinitely.
Guaranteed Annuities and pension structures
Fixed income products offer peace of mind by providing payouts that continue regardless of market performance, securing living standards.
Liability Risk transfer mechanisms
Personal liability policies shield assets from litigation, ensuring that retirement savings are not erased by a single lawsuit or accident.
Optimal Fiscal efficiency
Maximizing Yields through Fiscal planning
Decentralized finance and Crypto assets
Distributed Blockchain ledger technology
Cryptographic records distributed across a network ensure transparency without the need for a central intermediary to validate transactions.
Digital Cryptocurrency portfolio role
Allocating a percentage to digital tokens acts as a speculative hedge against traditional fiat inflation and devaluation.
Automated Smart contract applications
DeFi protocols automate financial transactions, reducing administrative costs and eliminating human error. These algorithms facilitate instant settlement.